국내 ETF 시장 규모가 3년 만에 121조에서 434조 원으로 불어났습니다. 수치만 보면 뭔가 올라탔어야 할 것 같은 기분이 드는데, 저는 사실 그 숫자보다 회식 자리에서 들은 "40% 먹고 다 털었습니다"라는 말이 더 오래 머리에 남았습니다. 그 부장이 현금으로 앉아 있는 동안 제 계좌는 어땠는지, 그때부터 이 글을 쓰고 싶었습니다.
40% 수익 자랑 뒤에 남겨진 것
올해 봄, 코스피가 고점 근처에서 6천대로 미끄러지던 무렵이었습니다. 회식 자리에서 거래처 부장이 "이번에 40% 먹고 다 털었습니다"라고 했을 때, 저는 속으로 솔직히 흔들렸습니다. 제 연금저축 계좌에 담아둔 코스피 200 ETF는 고점 대비 쭉 빠져 있었으니까요.
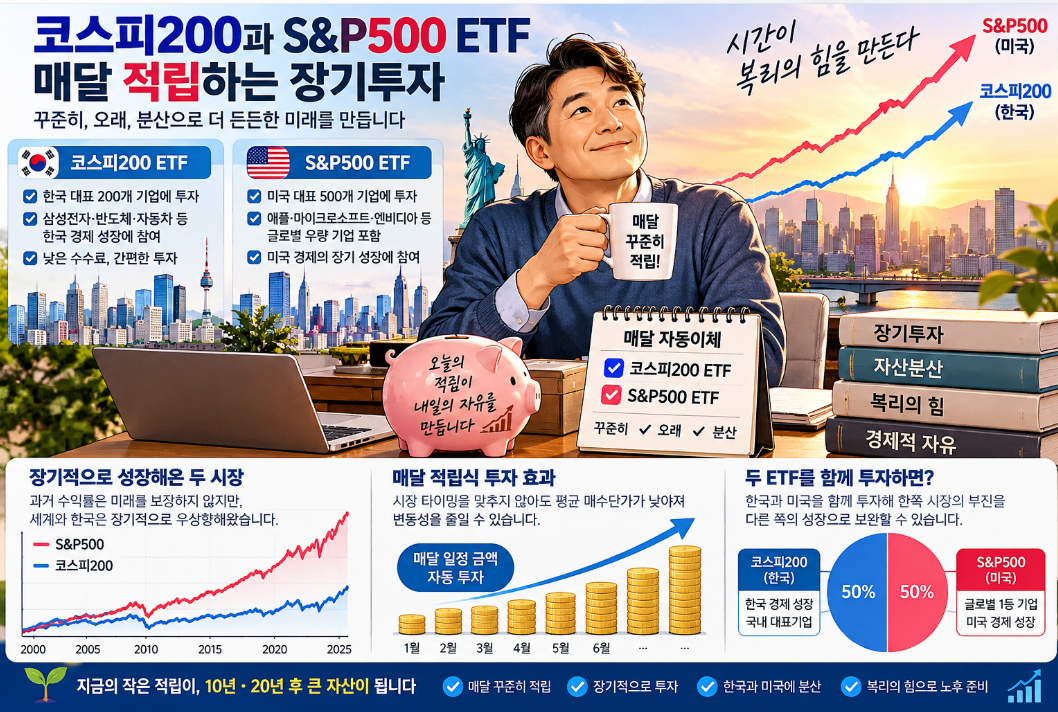
집에 와서 계산해봤습니다. 그 부장은 팔고 나서 다시 진입 타이밍을 잡지 못해 현금으로만 앉아 있었고, 저는 떨어지는 동안에도 매달 같은 금액을 꼬박꼬박 담았습니다. 그 결과, 평균 매입 단가가 오히려 낮아져 있었습니다. 이게 바로 코스트 에 벌리지(Cost Averaging) 효과입니다. 여기서 코스트 레버리징이란 일정 금액을 주기적으로 투자해 고점에서 많이 사고 저점에서 적게 사는 위험을 자동으로 분산시키는 방식을 의미합니다.
이십 년 금융권에 있으면서 제가 제일 늦게 배운 게 바로 '가만히 두는 법'이었습니다. 후배들이 "팀장님은 어떻게 덤덤하세요"라고 물을 때마다 저는 "계좌를 자주 안 열어서 그렇다"고 답했는데, 그게 반은 농담이고 반은 진심이었습니다. 단기 수익률에 반응하는 순간 장기 투자는 끝납니다.
ETF, 즉 상장지수펀드(Exchange-Traded Fund)란 여러 주식을 묶어 거래소에 상장한 펀드입니다. 쉽게 말해 코스피200 ETF 하나를 사면 한국 대표 기업 200개에 동시에 투자하는 셈입니다. 과거 펀드처럼 은행에 찾아가거나 며칠씩 환매를 기다릴 필요 없이 주식처럼 즉시 사고팔 수 있고, 수수료도 일반 펀드의 10분의 1 수준입니다. 퇴직연금 시장에서도 500조 원 중 48조 원이 이미 ETF로 유입됐다는 건, 이 흐름이 개인 투자자들의 일시적 관심이 아니라는 증거라고 봅니다(출처: 금융투자협회).
분산투자의 진짜 의미와 착각
ETF가 안전하다고 생각하는 분들도 있는데, 저는 그 생각이 절반은 맞고 절반은 틀렸다고 봅니다. ETF도 주식을 모아 놓은 것이기 때문에 시장이 폭락하면 똑같이 내려갑니다. 코스피가 9천에서 6천대로 빠질 때 코스피 200 ETF도 같이 빠졌습니다. 제가 직접 겪어봤습니다.
ETF의 강점은 '위험 제거'가 아니라 '위험 분산'입니다. 여기서 분산투자(Diversification)란 단일 종목에 집중했을 때 발생하는 개별 기업 리스크를 여러 종목에 나눠 담아 줄이는 방식입니다. 코스피200코스피 200 ETF 하나에는 삼성전자, SK하이닉스를 포함한 200개 기업이 들어 있습니다. 그런데 제가 살펴보니 이 중 삼성전자와 SK하이닉스 두 종목의 비중이 약 50%에 달합니다. 쉽게 말해 코스피 200 ETF를 샀다고 해서 반도체 편중에서 완전히 자유롭지는 않다는 뜻입니다. 이 점을 감안하면, 한국과 미국 시장을 나눠 담는 것이 진짜 분산이 되는 이유가 설명됩니다.
변동성(Volatility)이라는 개념도 짚어두겠습니다. 변동성이란 자산 가격이 얼마나 크게 오르내리는지를 나타내는 지표로, 단기일수록 커지고 기간이 길어질수록 줄어드는 특성이 있습니다. 하루, 일주일 단위로 보면 심장이 덜컥 내려앉지만 1년, 3년, 5년 단위로 눈금을 늘리면 그 진폭이 확연히 좁아집니다. 제 경험상 이건 이론이 아닙니다. 코스피가 빠지던 그 시기에도 2년 넘게 모아온 제 계좌 수익률은 플러스였습니다.
ETF 종류를 고를 때 알아두면 좋은 것들을 정리하면 아래와 같습니다.
- 지수형 ETF: 코스피200, S&P500처럼 특정 시장 전체를 추종. 가장 기본적인 형태
- 테마형 ETF: 반도체, 2차전지 등 특정 산업군에 집중 투자. 변동성이 지수형보다 큼
- 채권형 ETF: 주식이 아닌 채권에 투자. 변동성이 낮아 은퇴가 가까울수록 비중을 늘리는 것이 일반적
- 리츠(REITs) ETF: 부동산에 간접 투자하는 방식. 정기적인 배당 수익을 기대할 때 활용
- 레버리지·인버스 ETF: 수익과 손실이 배수로 확대되는 구조. 장기 투자 목적에는 맞지 않음
레버리지(Leverage) ETF는 기초 지수의 2배 수익을 추구하는 대신 손실도 2배입니다. 인버스(Inverse) ETF는 지수가 내려갈 때 수익이 나는 구조입니다. 두 가지 모두 노후 준비용 장기 투자와는 거리가 멉니다. 제가 주변에서 이 두 가지로 계좌를 망가뜨린 사례를 여러 번 봤습니다.
은퇴 준비에 ETF를 실전으로 쓰는 법
30%를 벌었으니 빠지겠다는 생각, 저도 한때 했습니다. 그런데 30%로 노후가 준비되느냐고 물으면 답이 나옵니다. 20년, 30년을 투자해서 1,000% 복리로 불어나는 것과 단기 수익을 반복해 얻는 것은 차원이 다릅니다.
복리효과(Compound Interest Effect)란 수익이 원금에 더해지고, 그 합산 금액이 다시 수익을 낳는 구조입니다. 10년 투자와 20년 투자의 차이가 단순히 2배가 아닌 이유가 여기 있습니다. 미국 S&P500 지수는 배당 재투자 기준으로 최근 30년 연평균 약 10% 수준의 수익률을 기록했습니다(출처: S&P Dow Jones Indices). 연 10%씩 20년이면 원금이 약 6.7배, 30년이면 약 17.4배가 됩니다. 기계적으로 넣고 손대지 않는 것 자체가 전략입니다.
나이에 따라 자산 배분 비율을 조정하는 것도 빠질 수 없습니다. 20대라면 주식형 ETF 비중을 100%에 가깝게 가져가도 시간이 변동성을 흡수해줍니다. 반면 60세라면 남은 투자 기간이 짧아 주식형 50%, 채권형 30%, 리츠나 배당형 20% 식으로 조정하는 것이 합리적입니다. 한 가지 덧붙이고 싶은 건, 은퇴 직후 하락장이 오면 팔고 싶어도 팔아야 하는 '순서 위험(Sequence of Returns Risk)'입니다. 여기서 순서 위험이란 은퇴 초기에 큰 손실이 발생하면 이후 시장이 회복되더라도 인출액이 줄어들어 자산이 예상보다 빨리 소진되는 위험을 뜻합니다. 주식 비중을 미리 줄이고 1~2년 치 생활비를 현금으로 따로 두는 것이 이에 대한 현실적인 대비책이라고 생각합니다.
연금저축펀드나 퇴직연금 계좌에서 ETF를 사면 세액공제 혜택까지 더해집니다. 제가 직접 써봤는데, 매달 자동이체를 걸어두고 계좌를 열지 않는 것이 수익률보다 훨씬 중요했습니다. 타이밍을 맞추는 게 아니라 시간을 버티는 것, 그게 제가 이십 년 금융권 경험에서 얻은 결론입니다.
자주 묻는 질문
Q. ETF는 주식이랑 다르게 안전한 거 아닌가요?
A. 제가 직접 겪어보니 ETF도 시장이 빠지면 똑같이 내려갑니다. ETF는 리스크를 없애는 게 아니라 여러 종목으로 분산해 개별 기업 리스크를 줄이는 구조입니다. 코스피200 ETF가 코스피와 같이 하락했던 것처럼, 안전하다는 착각은 일찌감치 버리는 것이 맞습니다.
Q. 코스피200 ETF 하나면 반도체 투자는 따로 안 해도 되나요?
A. 코스피200 ETF 안에 삼성전자와 SK하이닉스가 이미 약 50% 비중으로 들어 있어 별도로 반도체 종목을 살 필요는 없습니다. 오히려 그 비중이 높다는 점이 거꾸로 읽히기도 하는데, 이 때문에 미국 S&P500 ETF와 함께 나눠 담아 진짜 분산을 만드는 쪽이 낫다고 생각합니다.
Q. ETF는 언제 파는 게 맞나요?
A. 돈이 실제로 필요할 때 파는 것이 원칙입니다. 30% 올랐다고 파는 건 노후 준비와 거리가 멉니다. 제 경우엔 60세 이후 생활비가 필요해지는 시점을 매도 기준으로 잡고, 그 전까지는 자동이체를 멈추지 않을 생각입니다.
Q. 50대인데 지금 시작해도 늦지 않나요?
A. 늦지 않았습니다. 50대도 앞으로 30~40년을 살아야 하기 때문에 투자를 안 하는 것이 더 위험합니다. 다만 시간이 짧은 만큼 주식형 비중을 낮추고 채권형이나 배당형 ETF를 섞어 변동성을 줄이는 것이 맞습니다. 시작이 늦었다고 포트폴리오 설계를 포기할 이유는 없습니다.
Q. 국내 ETF와 미국 ETF 비율을 어떻게 나눠야 하나요?
A. 정해진 정답은 없습니다. 어느 시장이 더 오를지 아는 사람은 이 세상에 없고, 그걸 맞히려는 시도가 오히려 도박에 가깝습니다. 제 경우엔 미국 비중을 조금 더 높게 가져가되, 한국 연금저축 계좌에서 세액공제 혜택을 챙기는 방식으로 둘을 균형 있게 유지하고 있습니다.
결론
주식 투자의 승패는 타이밍이 아니라 시간이 가릅니다. 제가 이십 년 금융권에 있으면서 가장 늦게 깨달은 것도 그것이고, 지금도 제일 자주 잊어버리는 것도 그것입니다. 매달 자동이체를 걸어두고 계좌를 자주 들여다보지 않는 것, 그게 복잡한 분석보다 실제 수익률에 더 큰 영향을 줬습니다.
나이가 어릴수록 주식형 ETF 비중을 높이고, 은퇴가 가까울수록 채권형과 배당형을 섞어 변동성을 낮춰 가는 것. 그리고 한국과 미국에 나눠 담아 진짜 분산을 만드는 것. 이 세 가지만 지켜도 대부분의 단타 투자자보다 나은 결과를 얻을 수 있다고 생각합니다. 지금 당장 연금저축 계좌를 열어서 코스피 200 또는 S&P500 ETF 자동이체 금액을 설정하는 것부터 시작해 보시길 권합니다.