실적 발표 시즌마다 어김없이 반복되는 장면이 있습니다. "실적이 나쁘다더라"는 헤드라인 하나에 고객들이 매도 문의를 쏟아내는 상황입니다. 20년 넘게 이 업계에 있으면서 저도 그 장면을 수도 없이 목격했고, 몇 년 전에는 직접 그 오해를 풀어드리느라 꽤 긴 시간을 보냈습니다. 이번 3분기도 그 함정이 똑같이 반복될 가능성이 있습니다. 특히 원달러 환율이 분기 사이 크게 움직였기 때문에, 실적 숫자를 읽는 방식 자체를 달리해야 합니다.
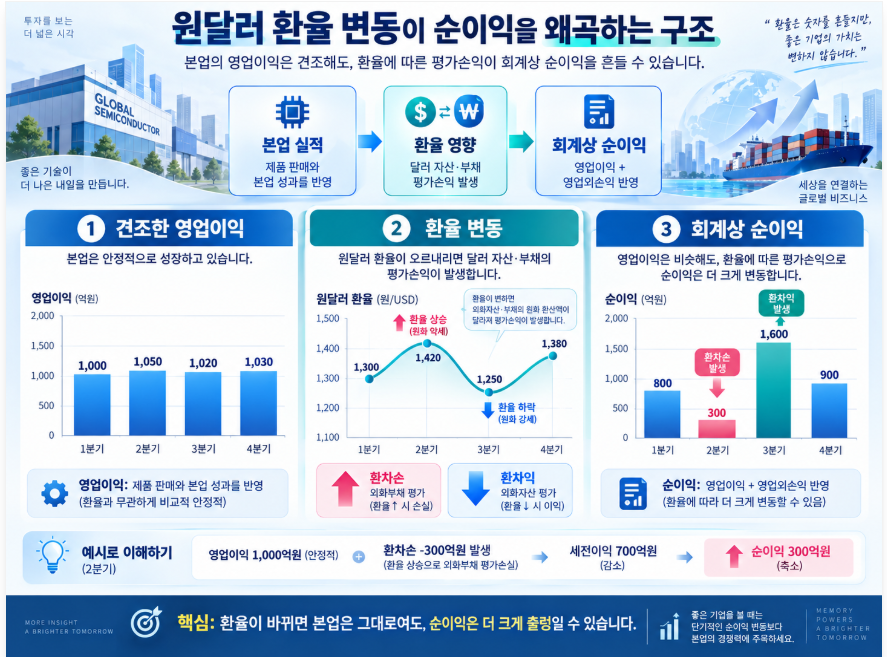
환율왜곡: 실적이 좋아도 숫자가 나빠 보이는 이유
일반적으로 수출 실적이 좋으면 순이익도 함께 좋아진다고 알려져 있지만, 제 경험상 이건 반드시 그렇지 않습니다. 핵심은 외화환산손실(foreign exchange translation loss)입니다. 외화환산손실이란 기업이 달러로 벌어들인 수익을 원화 장부로 환산할 때, 환율 변동 때문에 생기는 회계상 손실을 의미합니다. 실제 영업 성과와는 무관한 일종의 숫자 왜곡입니다.
이번 3분기가 딱 그 구조입니다. 6월 말 기준 원달러 환율과 9월 말 기준 환율을 비교하면 약 180원 가까이 차이가 납니다. 달러로 같은 양을 팔았더라도, 원화로 환산한 장부 가치는 2분기보다 줄어들 수 있습니다. 제가 직접 써봤던 상황과 똑같습니다. 몇 년 전에도 원달러 환율이 분기 사이 비슷한 폭으로 움직였을 때, 한 수출 기업의 영업 측면은 견조했는데 순이익이 시장 예상치를 밑돌아 주가가 크게 출렁인 일이 있었습니다.
그때 저는 고객에게 영업이익률(operating profit margin)을 먼저 확인하라고 설명했습니다. 영업이익률이란 매출 대비 영업이익의 비율로, 환율 효과가 제거된 순수한 사업 경쟁력을 보여주는 지표입니다. 환율 요인으로 인한 일회성 왜곡인지, 아니면 본업 자체가 흔들린 것인지를 구분하는 가장 기초적인 체크 포인트입니다. 이번 시즌에도 2분기 영업이익률이 25~30% 이상이었던 기업을 먼저 추려내는 방식이 유효하다고 봅니다.
수출 데이터 자체는 나쁘지 않습니다. 7월, 8월, 9월 수출 기조가 전년 대비 증가한 산업군이 확인되고 있으며, 이는 출처: 관세청 수출입 무역통계에서도 확인할 수 있습니다. 솔직히 이건 예상 밖이었습니다. 환율이 이렇게 크게 움직인 분기에도 수출 물량 자체는 유지됐다는 점이, 역설적으로 이익률이 높은 기업들에게는 더 강한 방어막이 되어줍니다.
- 영업이익률 25% 이상 기업: 환율 왜곡을 흡수할 여력이 있어 어닝서프라이즈 가능성
- 영업이익률이 낮은 기업: 환율 변동분이 그대로 순이익 하락으로 이어져 어닝미스(earning miss) 위험
- 9월 수출 증가 산업군: 물량 확인 후 해당 섹터 내 이익률 높은 종목 집중 선별 필요
배당전략과 종목선별: 타이밍보다 기준이 먼저다
배당락(ex-dividend date) 전 매수가 항상 유리하다고 알려져 있지만, 제 경험상 이건 기계적으로 적용하면 오히려 손해를 봅니다. 배당락이란 배당 기준일이 지나 주가에서 배당금만큼 이 빠지는 시점을 말하는데, 단순히 배당락 전에 샀다는 이유만으로 수익이 보장되지 않습니다. 주가 레벨 자체가 이미 배당 기대감을 선반영해 높아져 있다면, 배당금을 받고도 주가 손실로 상쇄될 수 있기 때문입니다.
저는 배당주 상담을 할 때 항상 시가배당률(dividend yield)과 주가 레벨을 함께 봅니다. 시가배당률이란 현재 주가 대비 배당금의 비율로, 주가가 낮을수록 배당 매력이 커집니다. 이번 삼성전자처럼 주가 레벨이 많이 낮아진 상태에서 3분기 분기 배당에 더해 특별 배당 가능성까지 거론된다면, 시가배당률 측면에서 매력도가 한층 높아지는 구조입니다. 이 두 조건이 겹칠 때 배당락 전 매수가 실질적으로 의미를 갖는다고 봅니다.
한 가지 솔직히 짚고 싶은 부분이 있습니다. "지난주가 매수 기회였다"는 식의 사후 평가를 들을 때마다, 저는 항상 후견지명 편향(hindsight bias)을 떠올립니다. 후견지명 편향이란 지나고 나서야 '그때 그렇게 됐다'는 걸 마치 처음부터 알았던 것처럼 느끼는 심리 오류입니다. 그 시점에 실제로 그 확신을 갖고 매수 버튼을 누르기는 쉽지 않았을 것입니다. 제가 직접 그 타이밍에 있었다면 저도 망설였을 겁니다.
그래서 저는 타이밍보다 기준을 먼저 세우는 방식을 권합니다. 미중 정상회담 기대감이나 유가 하락 같은 단기 변수는 시장을 단기적으로 완충해 주는 역할을 할 수는 있지만, 이를 근거로 '추석 전까지는 무조건 괜찮다'라고 단정하는 것은 다소 낙관적인 시나리오에 기댄 판단이 될 수 있습니다. 미국 연방준비제도(Fed)의 통화정책 방향과 국채 금리 흐름은 여전히 수급 기조에 직접 영향을 미치는 변수로 남아 있으며, 이는 출처: 미국 연방준비제도(Fed) 공식 사이트에서도 확인할 수 있는 사안입니다.
제 경험상 이 시즌에서 진짜 중요한 선별 기준은 두 가지입니다. 수출 증가 산업군 안에서 영업이익률이 높은 종목을 고르는 것, 그리고 배당 매력이 주가 레벨에 실질적으로 반영되고 있는지 확인하는 것입니다. 이 두 가지를 교차하면 개별 종목에 대한 판단이 훨씬 선명해집니다.
자주 묻는 질문
Q. 3분기 실적이 나쁘게 나오면 무조건 팔아야 하나요?
A. 일반적으로 실적 부진이면 매도가 맞다고 알려져 있지만, 저는 외화환산손실 같은 일회성 왜곡인지 먼저 확인합니다. 영업이익률이 전 분기와 비슷하게 유지되고 있다면 숫자가 나빠 보여도 본업 경쟁력이 훼손된 것이 아닐 수 있습니다. 매도 전에 영업이익과 순이익을 구분해서 읽는 습관이 필요합니다.
Q. 삼성전자 배당락 전에 사면 무조건 이득인가요?
A. 배당락 전 매수가 무조건 유리하다는 것은 제 경험상 절반만 맞습니다. 주가가 이미 배당 기대감을 선반영해 높아져 있다면 배당금을 받고도 주가 하락으로 상쇄될 수 있습니다. 삼성전자처럼 주가 레벨 자체가 많이 낮아진 상태에서 특별 배당 가능성이 더해질 때, 그때 시가배당률 매력이 실질적으로 커지는 구조입니다.
Q. 수출주 고를 때 환율이랑 수출 증가율 중 어느 게 더 중요한가요?
A. 두 개를 따로 볼 것이 아니라 함께 봐야 합니다. 수출 증가율이 높더라도 영업이익률이 낮은 기업은 환율 변동분이 그대로 순이익 하락으로 이어질 수 있습니다. 제가 직접 정리해본 기준으로는 수출 증가 산업군 안에서 2분기 영업이익률이 25% 이상인 종목을 먼저 솎아내고, 거기에 배당 매력을 추가로 확인하는 순서가 현실적입니다.
Q. 미중 정상회담 결과가 증시에 얼마나 영향을 주나요?
A. 단기적으로 시장 심리를 완충해주는 역할을 할 수는 있지만, '원론적 합의' 수준의 결과라면 실질적인 낙수 효과를 기대하기는 어려울 수 있습니다. 저는 이런 외교 이벤트를 근거로 포트폴리오를 크게 바꾸기보다는, 이미 세워둔 종목 선별 기준 안에서 수급 변화를 체크하는 보조 지표 정도로 활용합니다.
결론
정리하면, 이번 3분기 실적 시즌은 숫자 그대로를 믿으면 오판할 가능성이 높습니다. 외화환산손실이라는 회계 왜곡이 실제 영업 성과를 가릴 수 있고, 그 안에서 진짜로 경쟁력 있는 기업과 그렇지 않은 기업이 갈립니다. 제가 실무에서 수십 번 확인해 온 원칙은 단순합니다. 영업이익률 기준으로 먼저 걸러내고, 배당 매력은 주가 레벨과 함께 봐야 한다는 것입니다.
배당락 전 매수 타이밍을 고민 중이라면, 마감일인 다음 주 월요일 이전에 영업이익률과 시가배당률 두 가지를 직접 확인해 보시길 권합니다. 막연한 기대감이 아닌 숫자에서 출발하는 판단이, 결국 이 시즌을 버티는 가장 현실적인 방법입니다.