솔직히 이건 예상 밖이었습니다. 몇 해 전 후배가 "미국 ETF 수수료가 거의 공짜인데 그냥 직구하면 되지 않냐"고 물었을 때, 저도 순간 혹했습니다. 그런데 막상 뜯어보니 세금, 환율, 계좌 구조까지 챙겨야 할 게 한둘이 아니었습니다. 한국 ETF 순자산이 350조 원을 돌파했다는 소식이 나올 만큼 ETF 열풍은 현실입니다. 이 글은 그 열풍 속에서 제가 직접 겪은 시행착오를 바탕으로, 한국 ETF와 미국 ETF의 차이를 정리한 기록입니다.
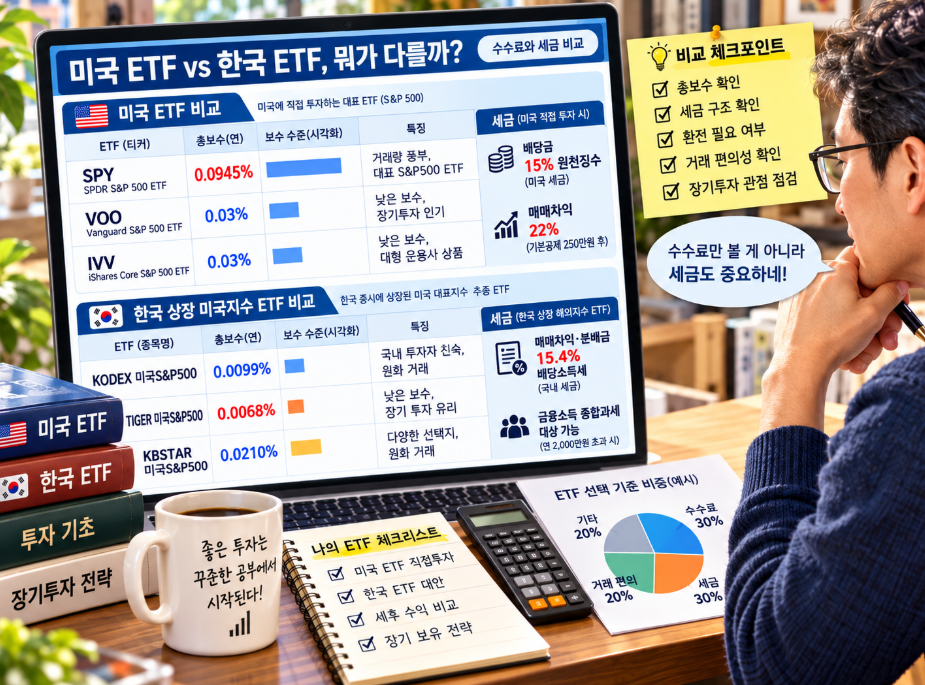
ETF 기초 — SPY, VOO, IVV가 다 같아 보이는 이유
ETF(Exchange Traded Fund)란, 거래소에 상장되어 주식처럼 실시간으로 사고팔 수 있는 펀드입니다. 여기서 Exchange는 '거래소'를 뜻하는데, 뉴욕증권거래소(NYSE)처럼 실제 매매가 이루어지는 장소를 가리킵니다. 펀드를 주식처럼 즉시 팔 수 있다는 점이 기존 펀드와 결정적으로 다릅니다.
제가 처음 SPY, VOO, IVV를 나란히 검색했을 때, 세 개가 왜 이렇게 수익률이 비슷하지 싶었습니다. 알고 보니 세 상품 모두 S&P 500 지수를 추종하는 ETF였습니다. S&P 500이란 미국의 대표 기업 500곳을 선정해 시가총액 가중방식으로 산출하는 주가지수로, 미국 주식시장 전체 흐름을 가장 잘 반영하는 지표로 꼽힙니다.
차이는 운용사였습니다. SPY는 세계 최초의 ETF를 출시한 스테이트 스트리트(State Street)가 운용하고, VOO는 인덱스 투자의 시초 격인 뱅가드(Vanguard)가, IVV는 세계 최대 자산운용사 블랙록(BlackRock)이 맡습니다. 운용보수는 SPY가 연 0.09%, VOO와 IVV는 각각 0.03% 수준입니다(출처: SEC EDGAR 펀드 공시). 기존 액티브 펀드의 연 1% 수수료와 비교하면 10분의 1도 안 되는 수준입니다.
액티브 펀드란 펀드 매니저가 시장 평균을 초과하는 수익을 목표로 종목을 직접 선별하는 방식입니다. 반면 패시브 펀드, 즉 인덱스 펀드는 지수 구성 종목을 그대로 따라가는 방식으로, 뱅가드가 이 개념을 처음 대중화했습니다. QQQ는 인베스코(Invesco)가 운용하는 ETF로, 나스닥 100 지수를 추종하며 애플, 엔비디아, 아마존, 메타 같은 기술 성장주 중심으로 구성됩니다.
- SPY — 스테이트 스트리트 운용, S&P 500 추종, 운용보수 0.09%
- VOO — 뱅가드 운용, S&P 500 추종, 운용보수 0.03%
- IVV — 블랙록 운용, S&P 500 추종, 운용보수 0.03%
- QQQ — 인베스코 운용, 나스닥 100 추종, 기술 성장주 중심
지수 비교 — 코스피·나스닥·다우, 숫자로 감 잡기
지수를 처음 비교할 때 저도 규모 차이에 한 번 멈췄습니다. 한국 ETF 전체 순자산이 350조 원인데, 미국 ETF 시장은 1.5경 원에 육박한다는 이야기를 들었을 때입니다. 경(京)이라는 단위가 일상에서 쓰이는 숫자가 아니다 보니, 그 규모가 머릿속에서 실감이 잘 안 됩니다. 전 세계 ETF 시장의 약 70%가 미국에 집중되어 있다는 점을 함께 놓으면 조금 더 와닿습니다(출처: ETF.com 산업 통계).
코스피는 1980년에 기준 지수 100으로 출발해 현재 5,000선 안팎에서 움직이고 있으니 약 50배 성장한 셈입니다. 코스피에는 상장된 전 종목, 2,000개 이상이 모두 포함됩니다. 반면 미국의 S&P 500은 대형 우량주 500곳만 뽑아 정기적으로 편입·편출 합니다. 다우존스 산업평균지수(DJIA)는 더 좁혀서, 미국 경제를 대표한다고 판단되는 기업 30곳만 담습니다. 한국에는 다우 같은 30 종목 압축형 지수가 없습니다.
나스닥 종합지수의 시가총액은 약 25조 달러, 우리 돈으로 5경 원 수준입니다. 엔비디아, 애플 같은 기업들이 여기에 포진해 있습니다. 한국의 코스닥 시가총액은 약 630조 원 수준으로, 규모 면에서 나스닥과는 비교가 쉽지 않습니다. 다만 코스닥이 한국의 미래 성장 산업을 담는 시장이라는 역할은 나스닥과 개념적으로 닮아 있습니다.
이 규모 차이를 알고 나서, 저는 미국 ETF에 관심을 갖는 게 단순한 유행이 아니라는 걸 다시 확인했습니다. 시장이 크다는 건 그만큼 많은 자금이 오랫동안 유입됐다는 뜻이고, 그게 미국 증시의 원동력이기도 합니다.
세금 차이 — 수수료만 보고 달려들면 안 되는 이유
제가 후배 이야기를 처음 듣고 미국 ETF 직접 투자를 검토했을 때, 가장 먼저 발목을 잡은 건 세금이었습니다. 미국 주식이나 미국 상장 ETF를 매매해 차익이 생기면, 연간 250만 원을 초과하는 양도차익에 대해 양도소득세 22%(지방세 포함)를 신고·납부해야 합니다. 양도소득세란 자산을 팔아서 발생한 차익에 부과되는 세금으로, 매도할 때 자동으로 원천징수되는 게 아니라 다음 해 5월에 본인이 직접 신고해야 합니다.
여기에 환전 수수료와 환율 변동까지 겹칩니다. 달러로 매수하고 달러로 수익이 나도, 원화로 환전하는 과정에서 실질 수익이 달라집니다. 운용보수가 0%에 가까워도 이 비용들이 쌓이면 체감 수익률은 달라집니다.
그래서 제가 후배에게 정리해 준 방법이 연금저축 계좌 활용이었습니다. 연금저축 계좌에서는 국내 상장 ETF만 거래할 수 있는데, 한국 거래소에는 미국 S&P 500을 추종하는 ETF가 여럿 상장되어 있습니다. 국내 상장 ETF를 연금저축 안에서 사면, 매매차익에 대한 세금 납부를 수령 시점까지 미룰 수 있습니다. 이걸 과세이연이라고 하는데, 매도할 때마다 세금을 내지 않고 재투자 효과를 극대화할 수 있는 구조입니다.
다만 한 가지는 짚어둘 필요가 있습니다. 해외 지수를 추종하는 국내 상장 ETF라도 연금저축 외 일반 계좌에서 거래하면, 매매차익에 배당소득세 15.4%가 부과되고 금융소득종합과세 대상에 포함될 수 있습니다. 국내 ETF라고 해서 무조건 세금 부담이 없다고 보는 건 오해입니다. 계좌 종류에 따라 세금 구조가 완전히 달라집니다.
수수료 하나만 보고 달려들었다가 세금·환율·계좌 구조를 나중에 따져본 건 저도 마찬가지였습니다. 20년 넘게 금융권에 있었는데도 내 돈 문제는 늘 한 번 더 확인해야 한다는 걸 그때 다시 느꼈습니다.
자주 묻는 질문
Q. SPY, VOO, IVV 중에 어떤 걸 사야 하나요?
A. 세 상품 모두 S&P 500을 추종하기 때문에 수익률 차이는 거의 없습니다. 운용보수는 VOO와 IVV가 연 0.03%로 SPY(0.09%)보다 낮습니다. 장기 투자 목적이라면 운용보수가 낮은 쪽이 유리하고, 거래량이 많아 유동성이 높은 편을 선호한다면 SPY가 선택지가 됩니다.
Q. 한국 ETF는 세금이 없다고 하던데 정말인가요?
A. 국내 주식형 ETF는 일반 계좌에서 매매차익에 세금이 없는 경우가 많지만, 해외 지수를 추종하는 국내 상장 ETF는 일반 계좌에서 매매하면 배당소득세 15.4%가 붙을 수 있습니다. 연금저축이나 ISA 계좌를 활용하면 세금 구조가 달라지므로, 계좌 종류를 먼저 확인하는 게 중요합니다.
Q. 미국 ETF 직접 투자하면 세금 신고를 제가 직접 해야 하나요?
A. 맞습니다. 미국 상장 ETF의 양도차익은 연간 250만 원 기본공제를 초과하는 금액에 대해 다음 해 5월 종합소득세 신고 기간에 직접 신고해야 합니다. 증권사에서 양도소득 내역을 조회해 신고하는 방식이며, 홈택스를 통해 처리할 수 있습니다.
Q. QQQ는 S&P 500 ETF랑 어떻게 다른가요?
A. QQQ는 나스닥 100 지수를 추종합니다. 나스닥 100은 나스닥에 상장된 비금융 대형주 100곳으로 구성되며, 애플·엔비디아·마이크로소프트·메타 같은 기술 성장주 비중이 높습니다. S&P 500보다 변동성이 크지만 상승장에서 수익률이 높게 나오는 경향이 있습니다.
Q. 연금저축 계좌로 미국 ETF를 직접 살 수 있나요?
A. 연금저축 계좌에서는 국내 거래소에 상장된 ETF만 거래할 수 있고, 미국 거래소 상장 ETF(SPY, VOO 등)는 직접 매수할 수 없습니다. 대신 한국 거래소에는 S&P 500이나 나스닥 100을 추종하는 국내 상장 ETF가 여럿 있어, 이를 통해 동일한 지수에 간접 투자하는 방식을 쓸 수 있습니다.
결론
후배에게 설명하다가 제가 제일 많이 배웠다는 말이 진짜입니다. 수수료가 거의 0%에 수렴하는 미국 ETF의 경쟁력은 분명하지만, 그것만 보고 결정하면 세금과 환율에서 예상 못 한 비용이 생깁니다. 반대로 국내 상장 ETF도 계좌 종류와 지수 유형에 따라 세금 구조가 달라지므로, "한국 ETF는 무조건 세금 없다"는 단순화는 위험합니다.
제 경험상 가장 실용적인 출발점은 연금저축 계좌에서 국내 상장 S&P 500 ETF나 나스닥 100 ETF를 먼저 사보는 것이었습니다. 세금 신고 걱정 없이 미국 시장에 참여할 수 있고, 과세이연 혜택까지 챙길 수 있습니다. 숫자와 구조를 한 번 잡아두면, 그다음 단계는 훨씬 수월해집니다.