솔직히 저는 20년 넘게 지점장으로 일하면서도 이 현상의 정체를 몰랐습니다. 승진으로 소득이 오른 고객이 몇 달 안 가 씀씀이가 커져서 결국 저축 여력이 원래대로 돌아오는 걸 수도 없이 봐왔는데, 그때마다 그냥 "사람 습관이 원래 그렇지"라고 넘겼거든요. 그 패턴에 이름을 붙여준 건 1960년에 출판된 맥스웰 몰츠의 책 사이코사이버네틱스였습니다.
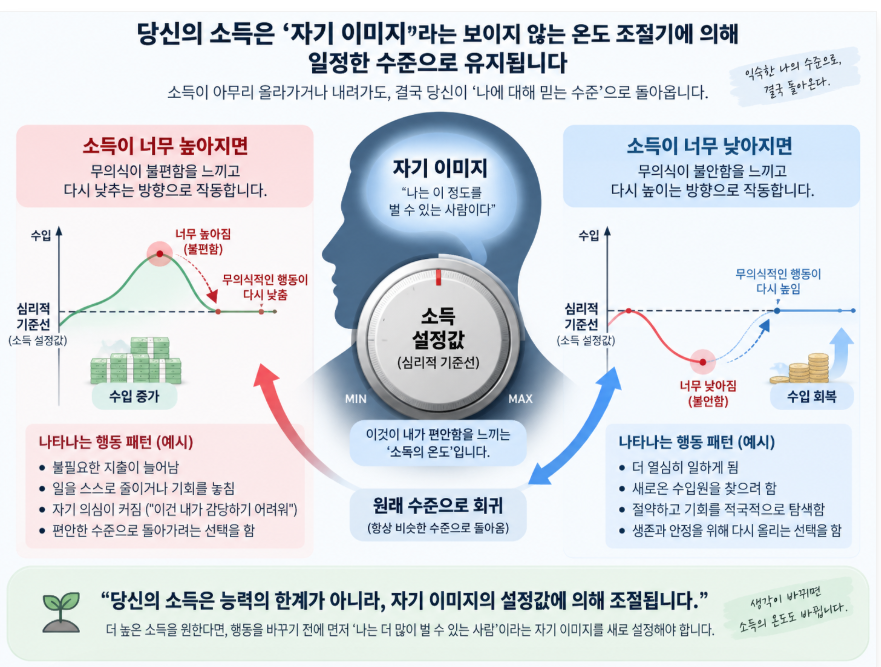
지점에서 목격한 소득 온도조절기
맥스웰 몰츠는 뉴욕 최고의 성형외과 의사였습니다. 그런데 그가 수십 년간 수술대에서 발견한 건 얼굴의 비밀이 아니라 마음의 구조였습니다. 수술로 흉터를 완벽하게 지워줬는데도 "선생님은 아무것도 하지 않으셨잖아요"라고 우기는 환자들이 나타나기 시작하면서부터였죠. 같은 메스, 같은 손기술인데 누구는 하룻밤에 인생이 바뀌고 누구는 아무것도 달라지지 않았습니다. 몰츠는 거기서 결론을 끌어냈습니다. 칼이 아닌 마음속 그림이 결과를 결정한다고요.
몰츠가 이 그림에 붙인 이름이 자아 이미지(self-image)입니다. 자아 이미지란 "나는 이런 사람이다"라는 내면의 자기 그림으로, 과거의 실패 경험과 타인이 던진 말이 재료가 되어 오랜 시간에 걸쳐 굳어진 것입니다. 문제는 이 그림이 얼굴에만 작동하는 게 아니라는 점이었고, 저는 그게 통장에서 가장 적나라하게 드러난다는 걸 현장에서 직접 목격했습니다.
기억에 남는 고객이 한 분 있습니다. 상담 때마다 "저는 원래 돈 관리를 못하는 사람이에요"라고 먼저 말씀하셨는데, 실제로 몇 년 동안 소득이 올라도 저축 잔액은 늘 비슷한 자리를 맴돌았습니다. 그분께 구체적인 목표 금액과 그것을 달성했을 때의 이미지를 함께 그려드리는 상담을 몇 차례 진행했더니, 불과 반년 만에 저축 패턴이 눈에 띄게 달라졌습니다. 당시엔 동기부여 효과라고만 여겼는데, 지금 와서 생각하면 자아 이미지의 설정값 자체가 조금씩 바뀐 것이었습니다.
몰츠는 이 설정값을 온도 조절기(thermostat)에 비유했습니다. 온도 조절기란 목표 온도를 설정해 두면 방이 춥거나 더워질 때마다 자동으로 보일러를 켜고 꺼서 설정값으로 되돌리는 장치입니다. 마음도 똑같이 작동합니다. 자아 이미지에 새겨진 소득 설정값 이상으로 수입이 올라가면, 의식하지 못한 채 씀씀이가 커지거나 기회를 어물쩍 흘려버리면서 원래 숫자로 돌아갑니다. 의지의 문제가 아니라 설정값의 문제인 셈이죠.
이 메커니즘을 뒷받침하는 데이터도 있습니다. 미국에서 12,000명 이상을 청소년기부터 중년까지 수십 년간 추적한 연구 결과, 비슷한 출발 조건에서도 자기 확신이 높았던 집단의 중년 연봉은 낮았던 집단보다 약 6,000만 원 이상 차이가 났습니다(출처: Journal of Applied Psychology). 물론 상관관계와 인과관계를 동일시하는 건 조심해야 합니다. 자기 확신이 높은 사람들이 애초에 더 유리한 환경에서 자랐을 가능성도 배제할 수 없으니까요. 그 점은 저도 현장에서 느낀 부분입니다. 좋은 가정환경과 학력을 가지고도 스스로에 대한 확신이 낮아서 그 조건을 자산으로 바꾸지 못하는 경우를 제 경험상 적지 않게 봤거든요. 출발선보다 자아 이미지가 수십 년 뒤 통장을 갈라놓는다는 건, 데이터와 현장 경험이 꽤 일치하는 지점입니다.
- 자아 이미지(self-image): "나는 이런 사람이다"라는 내면의 자기 그림. 과거 경험과 타인의 말로 형성됨
- 온도 조절기(thermostat) 효과: 소득이 설정값을 벗어나면 무의식적으로 원래 수준으로 되돌아오는 현상
- 12,000명 종단 연구: 자기 확신 수준이 중년 연봉 격차를 만들어낸 핵심 변수로 관측됨
사이코사이버네틱스가 말하는 그림 바꾸기
몰츠는 예순한 살에 메스를 내려놓고 사이코사이버네틱스(Psycho-Cybernetics)를 펴냈습니다. 사이코사이버네틱스란 '마음(psycho)'과 '조종 장치(cybernetics)'를 결합한 개념으로, 잠재의식이 목표 이미지를 향해 자동으로 경로를 수정하는 유도 장치처럼 작동한다는 이론입니다. 1960년 출판 이후 지금까지 3천만 부가 팔렸으니, 단순한 자기 계발서 이상의 무게를 가진 책입니다.
몰츠가 답을 찾기 위해 참고한 건 심리학과 뇌생리학, 그리고 미사일 유도 기술이었습니다. 미사일 유도 장치는 표적 좌표만 입력하면 경로가 어긋날 때마다 스스로 수정하면서 목표에 도달합니다. 잠재의식도 동일하게 작동한다는 게 몰츠의 주장이었고, 그가 환자들에게 처방한 건 더 많은 노력이 아니라 선명한 표적 이미지였습니다.
근거로 인용된 실험이 있습니다. 학생들을 두 그룹으로 나눠 20일 동안 농구 자유투를 연습시켰는데, 매일 실제로 공을 던진 그룹은 성공률이 24% 올랐고 머릿속으로만 성공 장면을 반복해서 그린 그룹은 23% 올랐습니다. 몸으로 천 번 던진 것과 마음으로 천 번 그린 것의 차이가 1%에 불과했다는 결과입니다. 이 멘털 리허설(mental rehearsal) 효과는 스포츠 심리학 분야에서도 어느 정도 검증된 방법론입니다(출처: Journal of Sport and Exercise Psychology, APA).
다만 저는 여기서 한 가지를 짚고 싶습니다. 신체 기술 습득과 소득 증대는 메커니즘이 상당히 다른 문제입니다. 자유투 성공률은 뇌와 근육의 연결이 핵심이지만, 소득은 시장 조건, 인맥, 실행 계획 같은 외부 변수가 함께 작동합니다. "매일 밤 통장 잔고를 상상하라"는 조언만으로 실질적인 재무 개선이 이루어지기는 어렵다고 보입니다. 제 경험상 재무 상담에서 이미지 트레이닝이 효과를 낸 경우는 항상 구체적인 저축 목표 금액, 실행 일정, 지출 구조 조정이 함께 설계됐을 때였습니다.
그럼에도 몰츠가 말한 핵심은 여전히 유효합니다. 자아 이미지가 낮은 설정값에 고정된 채로는 좋은 기회를 알아보지도, 잡지도 못한다는 점이죠. 도구는 쓸 사람의 손이 먼저 있어야 쓸모가 생기니까요. 그 손, 즉 자아 이미지의 설정값을 먼저 점검하는 게 출발이라는 건 60년 전의 성형외과 의사나 20년 넘게 재무 상담을 해온 저나 같은 결론에 도달하는 지점입니다.
마지막으로, 21일 습관 법칙의 출처가 이 책이라는 걸 아는 분은 많지 않습니다. 몰츠가 원서에서 실제로 쓴 문장은 "마음의 이미지에 눈에 띄는 변화가 일어나려면 최소한 21일 정도가 필요하다"였습니다. 습관이 아니라 자아 이미지가 바뀌는 최소 시간이었고, '최소한'이라는 단서도 함께였습니다. 2010년 런던대학교 연구팀이 96명을 추적했더니 행동이 실제 습관으로 자리 잡는 기준선은 66일이었고 길게는 254일까지 걸렸습니다. 3주 만에 바뀔 거라고 기대하다 포기하는 분들이 많은데, 오히려 이 팩트가 더 현실적인 위안이 된다고 생각합니다. 그림이 바뀌는 데는 시간이 필요하고, 그 시간이 사람마다 다를 뿐이라는 것이니까요.
자주 묻는 질문
Q. 사이코사이버네틱스가 실제로 효과가 있는 건가요, 그냥 자기계발 마케팅인가요?
A. 멘탈 리허설(mental rehearsal), 즉 머릿속으로 성공 장면을 반복적으로 시각화하는 방법은 스포츠 심리학에서 어느 정도 검증된 기법입니다. 다만 이를 소득이나 재무 목표에 직접 적용할 때는 구체적인 실행 계획 없이 상상만으로는 한계가 있다는 점을 함께 인식하는 것이 중요합니다. 근거와 실행을 동시에 갖출 때 효과가 납니다.
Q. 21일 습관 법칙이 틀렸다면 실제로는 얼마나 걸리나요?
A. 2010년 런던대학교 연구팀이 96명을 석 달간 추적한 결과, 행동이 습관으로 자리 잡는 평균 기준선은 66일이었고 사람에 따라 최대 254일까지 걸렸습니다. 몰츠가 원서에서 말한 21일은 습관이 아닌 자아 이미지가 변화하기 시작하는 최솟값이었으며, '최소한'이라는 단서가 붙어 있었는데 수십 년간 전달되면서 그 단서가 떨어져 나간 것입니다.
Q. 소득이 오른 뒤 씀씀이가 따라 커지는 게 자아 이미지 때문이라고 볼 수 있나요?
A. 소득이 올라도 저축 여력이 제자리를 맴도는 현상은 생활 수준 상승, 사회적 기대, 소비 관습 등 복합적인 요인이 작용합니다. 자아 이미지의 소득 설정값이 그 중 하나의 메커니즘일 수 있지만, 단일 원인으로 단정하기는 어렵습니다. 다만 재무 상담 현장에서 목표 이미지를 구체적으로 설정했을 때 저축 패턴이 개선되는 사례를 여러 차례 직접 목격했기 때문에, 이 요인을 무시하기도 어렵다고 봅니다.
Q. 맥스웰 몰츠 사이코사이버네틱스 책, 지금 읽을 가치가 있나요?
A. 1960년 초판 이후 3천만 부가 팔렸고 지금도 절판 없이 유통될 만큼 영향력은 검증됐습니다. 제가 원서까지 함께 읽어봤는데, 자아 이미지와 잠재의식의 관계를 의사의 임상 경험 기반으로 설명하는 방식이 여전히 설득력 있습니다. 다만 1960년대 연구 수준을 기반으로 한 책이니만큼, 현대 심리학이나 행동경제학 관련 자료와 함께 읽으면 더 균형 잡힌 시각을 얻을 수 있습니다.
결론
20년 넘게 수백 명의 재무 상담을 진행하면서 제가 내린 결론은 이렇습니다. 소득을 바꾸려면 행동보다 그 행동을 제약하는 내면의 설정값을 먼저 들여다봐야 한다는 것입니다. 몰츠가 수술실에서 발견한 것도 결국 같은 진실이었습니다. 칼은 얼굴을 바꿀 수 있지만 마음속 그림은 바꾸지 못한다는 것.
다만 저는 "상상만으로 통장이 바뀐다"는 식의 단순화에는 동의하지 않습니다. 자아 이미지의 설정값을 점검하는 건 출발점이지 전부가 아닙니다. 거기에 구체적인 저축 목표, 지출 구조 검토, 실행 가능한 단계가 더해질 때 비로소 숫자가 바뀌기 시작합니다. 그 그림을 다시 그리는 작업과 실행 계획, 이 두 가지를 함께 잡는 것이 제가 현장에서 확인한 가장 현실적인 접근법입니다.