솔직히 저는 한동안 '할인받으면 잘 산 거다'라는 생각에 의심 한 번 해본 적이 없었습니다. 그런데 연말에 베란다 창고를 정리하다 유통기한 지난 간식 한 박스를 버리면서 계산기를 두드려봤더니, 할인받은 금액보다 버린 것의 값이 더 컸습니다. 그날 이후로 '싸게 샀다'는 감각 자체를 다시 의심하기 시작했습니다.
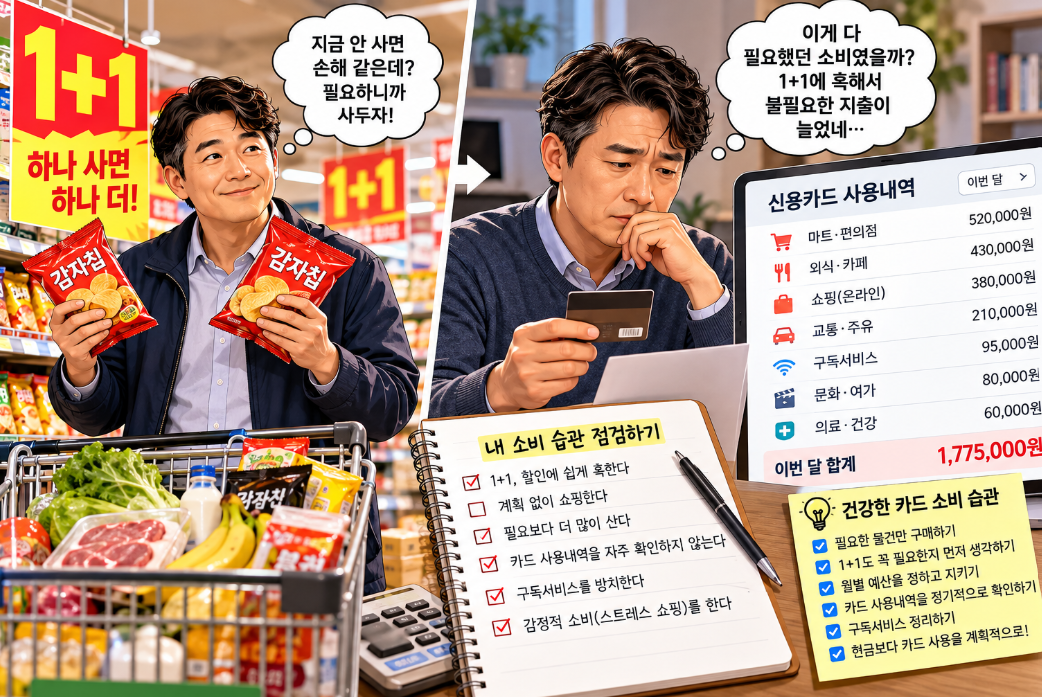
소비 통제: 원플러스원이 항상 이득일까
마트의 대량 할인이나 1+1 행사를 두고 의견이 엇갈립니다. '단위 가격(unit price)'을 따지면 분명히 싸다는 시각이 있고, 반대로 그건 기업이 재고를 소비자에게 넘기는 방식이라는 시각도 있습니다. 여기서 단위 가격이란, 한 개당 실제로 얼마를 지불했는지 계산한 값을 말합니다. 두 캔을 묶어 천 원 할인해 줘도, 한 캔만 필요했던 사람에게는 단위 가격 계산이 무의미해지는 이유가 바로 여기 있습니다.
제가 직접 경험해 봤는데, 몇 해 전 아내가 대용량 세제와 생수를 한꺼번에 들여왔을 때 저는 '잘 샀다'며 흐뭇해했습니다. 그런데 정작 연말 대청소에서 드러난 건 유통기한 넘긴 간식 박스였고, 반을 그냥 버렸습니다. 할인분보다 버린 값이 더 컸습니다. 이 경험이 있고 나서야 '재고 처리 비용을 소비자가 떠안는 구조'라는 말이 피부로 와닿았습니다.
기업이 1+1 또는 대량 묶음 행사를 기획하는 맥락을 살펴보면, 크게 세 가지 목적이 있습니다.
- 유통기한이 짧게 남은 재고를 빠르게 소진하는 경우
- 신제품 출시에 맞춰 기존 제품의 시장 점유율을 방어하는 경우
- 경쟁 브랜드 진입을 막기 위해 구매 주기를 앞당기는 경우
결국 보관 비용과 폐기 리스크를 소비자가 흡수하는 구조입니다. 물론 휴지나 세탁세제처럼 유통기한이 길고 소비 속도가 일정한 품목이라면 이야기가 달라집니다. 그런 건 창고 공간이 있는 한 나쁘지 않다고 봅니다.
문제는 습관화입니다. 행동경제학에서 말하는 앵커링 효과(anchoring effect)가 여기서 작동합니다. 앵커링 효과란, 처음 접한 가격이나 정보가 이후 판단의 기준점이 되어버리는 인지 편향을 말합니다. 할인가에 익숙해지면 정가에 사는 것이 손해처럼 느껴지고, 결국 '내가 필요해서'가 아니라 '할인하니까'가 구매 이유가 됩니다. 제 경우엔 지점장이 되고 나서 거래처 미팅용 정장, 골프 식사, 후배 밥값이 '체면'이라는 이름으로 늘어났고, 그중 정말 필요한 건 절반도 안 됐습니다. 소비의 기준이 '저/제 필요'가 아니라 '상황이 요구하는 것'으로 넘어간 순간이었습니다.
'~라고 생각하는 분들도 있는데'의 반대편에서, 저는 지금 쓰기 전에 단 한 가지 질문을 합니다. "내가 필요해서 사는가, 아니면 남이 보니까 사는가." 그 질문 하나가 월말 통장 잔고를 눈에 띄게 바꿔줬습니다. 출처: 한국소비자원에 따르면 충동구매의 주요 요인 중 하나가 할인·증정 행사로, 실제 필요 여부와 무관한 구매가 전체 불만 사례의 상당 비중을 차지합니다.
신용카드와 시간 관리: 도구의 문제가 아니라 통제의 문제
신용카드를 쓰지 말라는 말에 대해서도 시각이 나뉩니다. "혜택이 분명히 있는데 안 쓰는 건 오히려 손해 아니냐"는 의견도 있고, "카드는 돈 감각을 무디게 만들기 때문에 부자가 되려면 끊어야 한다"는 주장도 있습니다. 제 생각엔 핵심은 도구 자체가 아니라 소비 통제력(self-regulation)에 있습니다. 소비 통제력이란, 지출 결정 전에 충분히 숙고하고 즉각적인 충동을 억제하는 능력을 의미합니다.
신용카드가 위험한 이유는 심리적 거리(psychological distance) 때문입니다. 심리적 거리란, 실제 돈이 나가는 느낌과 신호 사이의 간격을 말하는데, 현금은 눈앞에서 줄어들지만 카드는 결제 시점에 그 감각이 희미합니다. 카지노 칩이 돈처럼 안 느껴지는 것과 정확히 같은 원리입니다. 저도 체크카드를 씁니다. 혜택을 못 챙긴다는 아쉬움보다, 잔액이 실시간으로 줄어드는 감각이 지출 결정을 한 박자 늦춰준다는 실용적인 이유에서 입니다.
다만, 연회비 대비 환급을 철저히 따지고 전월 실적 조건도 정확히 관리하는 분이라면 신용카드를 무조건 나쁘다고 하긴 어렵습니다. 결국 카드 선택보다 자신이 그 도구를 통제하고 있는지, 도구에 이끌리고 있는지가 훨씬 중요합니다. 출처: 한국은행의 가계금융복지조사를 보면, 소비 지출 관리를 의식적으로 하는 집단일수록 금융자산 축적 속도가 높은 경향이 나타납니다.
시간 관리 측면도 비슷한 구조입니다. 혜택 좋은 카드를 찾고, 적립 조건을 맞추고, 미용실 쿠폰을 쓰러 동선을 바꾸는 데 쓰는 에너지는 그 자체로 기회비용(opportunity cost)입니다. 기회비용이란, 한 선택을 위해 포기한 다른 선택의 가치를 말합니다. 저는 이동 중 남는 시간에 가까운 미용실을 가는 습관이 있는데, 굳이 할인받으러 돌아가지 않습니다. 그 시간을 재테크 공부나 업무 준비에 쓰는 것이 장기적으로 더 크게 돌아온다고 경험상 느꼈기 때문입니다.
'월급 300만 원인 사람에게 시간 아끼려고 돈 쓰라'는 말은 현실과 거리가 있다는 의견도 분명히 타당합니다. 저도 그 점은 공감합니다. 다만 '돈을 써서 시간을 산다'는 개념보다, '쓸데없는 동선을 만들지 않는다'는 쪽이 어떤 소득 수준에서도 적용할 수 있는 원칙에 가깝다고 봅니다.
자주 묻는 질문
Q. 원플러스원 행사, 무조건 피해야 하나요?
A. 무조건 피하라기보다는 품목을 따져보는 것이 맞습니다. 유통기한이 길고 소비 속도가 일정한 생활용품이라면 큰 문제가 없습니다. 다만 유통기한이 짧은 식품이나 충동적으로 담는 가공식품류라면, 제 경험상 절반 이상 버리는 경우가 생깁니다. 결국 '내가 이걸 기한 내에 다 쓸 수 있는가'가 판단 기준입니다.
Q. 신용카드 혜택이 분명히 있는데, 그래도 체크카드가 나은가요?
A. 혜택을 철저히 관리할 자신이 있다면 신용카드도 나쁘지 않다고 생각하는 분들도 있습니다. 저는 체크카드를 쓰는데, 이유는 혜택이 없어서가 아니라 잔액이 줄어드는 감각이 지출을 한 박자 늦춰주기 때문입니다. 소비 통제가 잘 되는 사람에게는 신용카드도 도구일 뿐이고, 그렇지 않다면 체크카드가 훨씬 안전합니다.
Q. 할부 구매는 왜 피하는 게 좋다고 하나요?
A. 할부는 구매 시점의 심리적 부담을 낮춰주는 역할을 합니다. 당장 큰돈이 나가지 않으니 '괜찮다'고 느끼게 되는데, 이것이 쌓이면 매달 나가는 고정 지출이 생각보다 훨씬 커집니다. 그 스트레스가 또 다른 소비로 이어지는 악순환도 제 주변에서 실제로 본 적이 있습니다. 한 번에 낼 수 없는 물건이라면, 그 물건이 지금 정말 필요한지 다시 생각해보는 계기로 삼는 것이 낫습니다.
Q. 시간을 아끼려고 돈을 쓰라는 말, 저소득층에게도 해당되나요?
A. 솔직히 이 부분은 맥락이 중요하다고 봅니다. '돈을 써서 시간을 산다'는 방식은 여유가 있어야 가능합니다. 그러나 '쓸데없는 동선이나 이벤트를 만들지 않는다'는 원칙은 소득 수준과 무관하게 적용할 수 있습니다. 혜택 하나를 챙기러 30분을 이동하는 것이 실질적으로 이득인지 따져보는 습관 자체는, 경제적 상황과 관계없이 유용하다고 생각합니다.
결론
정리하면, 소비 통제의 핵심은 특정 카드를 쓰느냐 막느냐 나, 1+1을 사느냐 마느냐가 아닙니다. '이 선택의 기준이 나인가, 외부 자극인가'를 묻는 습관에 있습니다. 제가 지점장 시절 체면 소비로 흘러갔던 것도, 베란다에 간식을 쌓아뒀다가 버렸던 것도 결국 그 질문을 빠뜨렸기 때문입니다.
부자들의 습관이 원인인지 결과인지는 따로 따져봐야 한다는 시각도 분명히 맞습니다. 다만, 그 논쟁보다 지금 당장 시작할 수 있는 건 명확합니다. 쓰기 전에 한 번 묻는 것입니다. 그 한 질문이 저에게는 월말 통장 잔고를 바꿨고, 앞으로 더 바꿔줄 거라고 봅니다.