솔직히 말하면, 저는 금융 업계에 이십 년 넘게 있으면서도 국민연금을 제대로 들여다본 적이 없었습니다. 공적연금은 공단이 알아서 하는 것이고, 저는 그 옆에서 연금저축이나 IRP를 권하면 된다고 막연히 생각했던 겁니다. 그 생각이 완전히 뒤집힌 건 고객 한 분 덕분이었습니다. 국민연금의 가입기간, 추납제도, 임의가입이 어떻게 맞물리는지, 그리고 왜 노후 준비의 진짜 1층이 여기에 있는지 제가 겪은 일들로 풀어봅니다.
10년이라는 벽 — 가입기간이 전부를 가른다
7~8년 전 일입니다. 제가 오래 담당하던 50대 여성 고객이 창구로 오셔서 물으셨습니다. "예전에 회사 다닐 때 국민연금 냈는데, 퇴사하면서 일시금으로 받아버렸어요. 지금 와서 되돌릴 수 있나요?" 저는 그날 "공단에 문의해 보시죠"라고 연결해 드리는 것으로 끝냈습니다. 몇 달 뒤 다시 오셔서 반환하고 추납으로 기간을 채웠다고 하셨는데, 그때 제가 해드린 일은 사실상 아무것도 없었습니다.
그 일 이후로 처음으로 국민연금 앱을 열어 부모님 예상 수령액을 같이 뽑아봤습니다. 숫자가 나오는데 가슴이 서늘했습니다. 그전까지 저는 연금저축을 열심히 권하면서 정작 1층이 비어 있는 집이 얼마나 기울어지는지는 생각도 안 했던 겁니다.
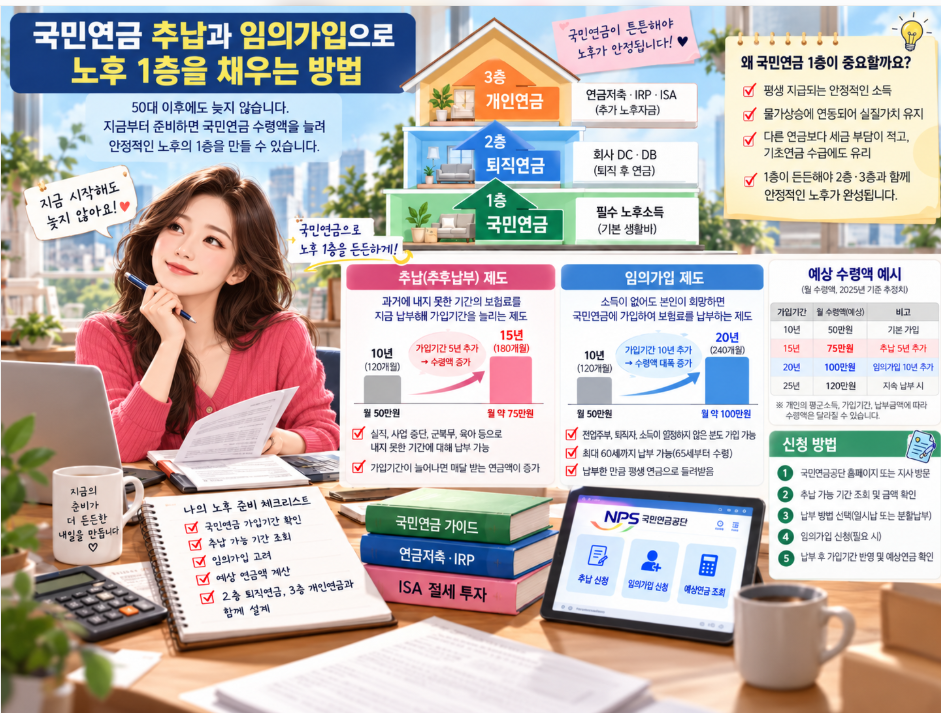
국민연금에서 가입기간이 중요한 이유는 명확합니다. 노령연금(老齡年金)을 수령하려면 최소 10년, 즉 120개월 이상 보험료를 납부해야 합니다. 여기서 노령연금이란 만 65세 생일 다음 달 25일부터 매달 지급받는 국민연금의 기본 수령 형태로, 가장 많은 수급자가 해당됩니다. 10년을 채우지 못하면 평생 나오는 연금 대신 그동안 낸 금액을 한 번에 돌려받는 반환일시금으로 처리됩니다. 평생 받을 수 있느냐 아니냐, 이 하나가 갈리는 기준이 바로 10년입니다.
그렇다면 직장을 자주 옮겼거나 경력 단절 기간이 있는 분들은 어떻게 해야 할까요? 국민연금공단에 따르면 2023년 기준 노령연금 수급자 중 수급 개시 전 반환일시금을 수령한 이력이 있는 비율이 상당합니다(출처: 국민연금공단). 그 이력이 있더라도 반환일시금을 공단에 되돌려 놓으면 가입 기간이 복구됩니다. 저도 그 고객분을 통해 처음 알았고, 그 후 부모님의 이력을 직접 확인하면서 실감했습니다.
- 가입기간 10년 이상 → 노령연금(평생 매달 수령)
- 가입기간 10년 미만 → 반환일시금(납부액 일괄 지급)
- 반환일시금 수령 이력이 있어도 반환 후 추납으로 기간 복구 가능
- 사망 시 일정 조건 충족 시 유족에게 유족연금 지급 (최대 약 60%)
추납제도 — 과거를 현재에서 메울 수 있다는 것
추후납부제도(追後納付制度), 줄여서 추납이라고 부릅니다. 여기서 추납이란 실업, 휴직, 경력 단절 등의 이유로 보험료를 내지 못했던 기간을 나중에 한꺼번에 채워 넣는 제도를 말합니다. 쉽게 말해, 과거의 공백을 현재 시점에서 소급해 메울 수 있는 구조입니다. 금융 상품에서 이런 방식은 제가 경험상 본 적이 없습니다. 예금도, 펀드도, IRP도 과거 날짜 기준으로 돈을 넣을 수 있는 구조는 존재하지 않으니까요.
저희 부모님도 이 추납을 실제로 활용하셨습니다. 당시 저는 국민연금에 대한 이해가 너무 낮아서 공단 가서 상담을 받아보시라고 등을 떠밀었습니다. 결국 부모님이 예전에 받아두었던 반환일시금을 공단에 되돌리고, 부족한 기간을 추납으로 채워서 지금은 매달 노령연금을 받고 계십니다. 제가 직접 나선 게 아니라 공단 직원분들이 처음부터 끝까지 안내해 주신 덕분입니다.
추납 대상은 크게 세 가지입니다. 최소 가입기간인 10년을 채우지 못한 분, 실업이나 경제적 사유로 보험료 미납 이력이 있는 분, 그리고 과거에 반환일시금을 받았지만 가입 기간을 늘리고 싶은 분입니다. 신청 방법은 가까운 국민연금공단 지사 방문 또는 1355 전화 상담으로 가능하고, 온라인 신청도 됩니다. 공단에는 추납 전담 부서가 따로 있을 만큼 이용 빈도가 높은 서비스입니다.
다만 한 가지 짚어두고 싶은 부분이 있습니다. "2천만 원을 추납 하면 월 10만 원씩 평생 받는다"는 식의 예시는 이해를 돕기 위한 가정이지, 모든 분에게 적용되는 수치가 아닙니다. 손익 분기점은 수령 시작 나이, 건강 상태, 실제 기대수명에 따라 달라집니다. 제 경험상 이런 계산은 느낌으로 하면 안 되고, 공단에서 본인 이름으로 직접 시뮬레이션을 받아보는 것이 가장 정확합니다(출처: 국민연금공단 민원포털). 그래야 "내가 얼마를 내면 얼마를 언제부터 받는지"가 숫자로 나옵니다.
임의가입 — 전업주부에게 가장 조용한 노후 무기
5~6년 전, 사촌 동생이 직장도 없는데 매달 최소 금액으로 국민연금을 내고 있다고 했을 때 저는 속으로 "저게 왜 저럴까" 했습니다. 이제 와서 보니 그건 아버지가 임의가입 제도를 알고 일찍 가입기간을 쌓아두려 했던 겁니다. 당시 저는 그 선택의 의미를 전혀 몰랐습니다.
임의가입(任意加入)이란 사업장 가입자(직장인)나 지역 가입자(자영업자)처럼 의무 가입 대상이 아닌 사람이 본인 의사로 자발적으로 국민연금에 가입하는 제도입니다. 대표적인 대상이 전업주부, 학생, 군복무 중인 분들입니다. 소득이 없으면 재산이 얼마가 됐든 의무 가입 대상이 아니기 때문에, 본인이 직접 챙기지 않으면 가입기간이 쌓이지 않습니다.
전업주부가 임의가입을 고려해야 하는 이유는 무엇일까요? 제가 정리해 본 핵심은 세 가지입니다.
첫째, 납입 대비 수령 비율이 다른 어떤 금융 상품보다 높습니다. 임의가입자는 대개 최솟값에 가까운 보험료(현재 약 95,000원 수준)를 내기 때문에 낸 돈 대비 돌려받는 금액이 의무 가입자보다 상대적으로 큽니다. 게다가 국민연금은 소득대체율(所得代替率)이 적용됩니다. 여기서 소득대체율이란 연금 수령액이 과거 평균 소득의 몇 퍼센트를 대체하는지 나타내는 비율로, 납부액이 낮을수록 대체율 효과가 더 유리하게 작용합니다.
둘째, 국민연금은 물가연동(物價連動) 방식으로 매년 수령액이 조정됩니다. 여기서 물가연동이란 소비자물가지수 변동분을 반영해 연금액을 올려주는 구조를 말합니다. 연금저축이나 IRP, 예금 어디에도 이런 기능은 없습니다. 저도 이 부분을 처음 확인했을 때 정말 특이한 설계라고 생각했습니다. 투자를 하는 첫 번째 이유가 물가를 이기기 위해서인데, 국민연금은 그걸 구조 자체에서 보장합니다.
셋째, 이혼 시 분할연금 수령 가능성이 있습니다. 분할연금(分割年金)이란 혼인 기간이 5년 이상인 배우자가 이혼할 경우, 상대방의 국민연금 가입 기간 중 혼인 기간에 해당하는 연금액 일부를 나눠 받을 수 있는 제도입니다. 단, 조건이 복잡해 실제 적용 전에 반드시 공단 상담이 필요합니다.
자주 묻는 질문
Q. 국민연금 10년 못 채웠는데 지금이라도 추납할 수 있나요?
A. 가능합니다. 실업·휴직·경력 단절 등으로 미납한 기간이 있다면 추납으로 소급 납부할 수 있습니다. 과거에 반환일시금을 받은 이력이 있어도 공단에 반환하면 가입기간이 복구됩니다. 본인 상황에 맞는 정확한 방법은 국민연금공단(1355)에 전화하거나 지사를 방문해 상담받는 것이 가장 빠릅니다. 조건이 개인마다 다르기 때문에 직접 확인하는 것이 중요합니다.
Q. 전업주부가 국민연금 임의가입을 하면 실제로 얼마나 내야 하나요?
A. 현재 기준으로 최소 납부액은 약 95,000원 수준입니다. 소득이 없는 임의가입자는 기준소득월액의 최솟값에 9% 보험료율을 적용받습니다. 월 10만 원 이하의 부담으로 가입기간을 쌓을 수 있어, 직장 경력이 짧거나 경력 단절 기간이 긴 분들에게 특히 효율적인 선택지입니다.
Q. 국민연금 기금이 고갈되면 정말 못 받게 되는 건 아닌가요?
A. 기금 고갈과 지급 중단은 다른 문제입니다. 전 세계 약 180개국이 공적 연금 제도를 운영 중이며, 기금이 고갈된 나라는 있어도 연금 지급이 중단된 사례는 없습니다. 다만, 보험료율이 오르거나 소득대체율이 낮아지는 방향의 제도 변화는 충분히 가능합니다. 못 받을 가능성을 걱정하기보다, 얼마나 받을지를 직접 확인하고 부족분을 연금저축이나 IRP로 보완하는 전략이 현실적입니다.
Q. 국민연금을 수령하면 세금이 붙나요?
A. 공적연금인 국민연금은 수령 시 연금소득으로 분류되어 종합소득세 신고 대상에 포함됩니다. 단, 연금소득공제가 크게 적용되어 실제 세 부담은 다른 소득 유형보다 낮은 편입니다. 사적연금(연금저축, IRP)과는 과세 구조가 별도로 분리되어 있으므로, 두 가지를 함께 받는 시점이 가까워지면 수령 전략을 따로 짜두는 것이 유리합니다.
결론
저는 그 고객분을 만나기 전까지 국민연금을 '자동으로 돌아가는 것'으로만 봤습니다. 직장인은 알아서 빠지고, 지역 가입자는 알아서 내고, 저는 그 위에 연금저축을 얹으면 된다고만 생각했습니다. 그런데 실제로는 가입기간 10년을 못 채운 분들, 경력 단절 기간이 있는 분들, 전업주부로 오래 계신 분들에게는 추납제도와 임의가입이 결정적인 차이를 만듭니다.
노후 준비의 3층 구조에서 국민연금은 1층입니다. 1층이 흔들리면 위에 뭘 쌓아도 불안합니다. 제가 드리고 싶은 말은 하나입니다. 지금 당장 국민연금공단(1355)에 전화하거나 앱에서 본인의 예상 수령액과 가입기간을 확인해 보십시오. 숫자를 보고 나면 다음 단계가 훨씬 선명해집니다.
참고: https://www.youtube.com/watch?v=91GRhqMQRdE&list=PLF2nEKwWVaxs2xmvAxfa6O-ucgBuTIKCK&index=14