솔직히 이건 예상 밖이었습니다. 몇 년 전 화장품 중소기업 주식을 두 배 가까이 먹고 팔았을 때, 저는 스스로 꽤 현명한 결정을 했다고 생각했습니다. 그런데 그게 아니었습니다. 그 회사는 중국 시장에서 폭발적으로 성장했고, 제가 판 가격에서 몇 배가 더 올랐습니다. 좋은 기업을 알아보는 눈이 없었던 게 아니라, 알아본 다음에도 끝까지 밀고 갈 확신이 없었던 거였습니다. 가치투자의 핵심 원칙들을 정리하면서, 그때의 실수가 왜 일어났는지 비로소 이해하게 되었습니다.
레버리지가 모든 것을 앗아가는 방식
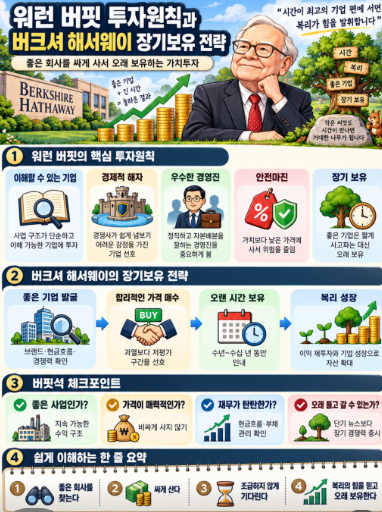
워런 버핏이 점심 자리에서 했다는 말이 머릿속에 오래 남았습니다. "평균보다 조금이라도 나은 투자자이고, 버는 것보다 적게 쓰고, 레버리지만 쓰지 않는다면 평생 부자가 되지 않을 수 없다." 지극히 단순한 말인데, 동시에 왜 대부분의 사람들이 그걸 못 지키는지도 설명해 주는 말이라고 생각했습니다.
레버리지(Leverage)란 빌린 돈으로 투자 규모를 키우는 방식입니다. 쉽게 말해 내 돈이 1,000만 원인데 2,000만 원어치 주식을 사는 것입니다. 수익이 나면 두 배가 되지만, 손실이 나면 원금이 그냥 증발합니다. 더 무서운 건 마진콜(Margin Call)이라는 것인데, 여기서 마진콜이란 주가가 일정 수준 이하로 떨어졌을 때 증권사가 강제로 주식을 팔아 빌린 돈을 회수하는 절차를 말합니다. 내가 팔고 싶지 않아도, 최악의 타이밍에 강제로 팔리는 겁니다.
버핏의 지인 릭이 바로 그 케이스였습니다. 1973~74년 하락장에서 마진콜을 당해 버크셔 해서웨이 주식을 주당 40달러에 넘겨야 했습니다. 오늘날 그 주식 한 주는 70만 달러가 넘습니다. 레버리지 하나가 수십 년의 복리를 날려버린 사례입니다. 최근 한국에서도 결혼 자금이나 은퇴 자금을 주식에 넣었다가 큰 손실을 봤다는 소식이 끊이지 않습니다. 시장은 달라도 사람들이 저지르는 실수는 놀랍도록 같습니다.
- 레버리지는 수익을 증폭시키는 만큼 손실도 증폭시킨다
- 마진콜은 투자자가 원하지 않는 타이밍에 강제 매도를 유발한다
- 버는 것보다 적게 쓰는 것, 그것이 레버리지 없는 장기 투자의 전제 조건이다
- 군중 심리에 휩쓸리거나 유행을 쫓는 것도 레버리지만큼 위험하다
해자 없는 기업은 왜 끝까지 들고 가기 어려운가
제가 그 화장품 주식을 두 배에 팔았을 때, 사실 저는 그 회사가 왜 좋은지 완전히 설명할 수 없었습니다. 지인이 좋다고 했고, 실적이 나쁘지 않아 보였고, 가격이 오르니 기분이 좋았습니다. 그게 전부였습니다. 그러니 두 배가 됐을 때 불안해서 팔아버린 겁니다. 확신이 없으면 수익이 나도 무서운 법이더라고요.
해자(Moat)란 원래 성 주변을 둘러싼 못을 의미하는데, 투자에서는 경쟁자가 쉽게 침범할 수 없는 기업의 지속 가능한 경쟁 우위를 뜻합니다. 버핏이 이 개념을 대중화했고, 찰리 멍거가 이를 더 정교하게 발전시켰습니다. 자본주의의 속성상 잘되는 사업에는 반드시 경쟁자가 몰려듭니다. 초밥집이 잘되면 동네에 초밥집이 늘어나듯이요. 그래서 해자가 없으면 아무리 지금 잘 나가도 10년 뒤를 보장할 수 없습니다.
코카콜라의 브랜드, 마스터카드의 결제 네트워크처럼 한번 표준이 되면 쉽게 대체되지 않는 것들이 해자의 대표적인 예입니다. 반면 자동차 제조업은 현대차와 도요타가 치열하게 경쟁하고, 다시 테슬라와 BYD까지 끼어드는 구조라 해자를 찾기가 매우 어렵습니다. 제 경험상 이런 기업은 "분석하기 너무 어려운 더미"에 속한다고 보는 게 맞습니다. 억지로 투자 논리를 만들기보다는 그냥 넘기는 것이 낫습니다.
자기 자본이익률(ROE)은 기업이 주주의 돈을 얼마나 효율적으로 굴리는지 보여주는 지표입니다. ROE가 30%를 꾸준히 넘는다는 건 그 기업이 경쟁자들이 따라오기 어려운 수익 구조를 가지고 있다는 신호입니다. 해자가 있는 기업일수록 ROE가 높게 유지되는 경향이 있습니다. 워런 버핏이 아메리칸 익스프레스 사태 때 고급 레스토랑을 직접 돌아다니며 "아직도 이 카드를 기꺼이 받는가"를 확인한 것도, 결국 해자가 일시적 악재에 훼손됐는지를 현장에서 검증한 것이었습니다. 주가가 폭락했어도 해자가 살아있다면 하락은 일시적이고 기회가 됩니다. 그 확신을 가지려면 해자를 먼저 이해해야 합니다(출처: Berkshire Hathaway 주주 서한).
버크셔 해서웨이를 인덱스처럼 보라는 조언, 그대로 따를 수 있을까
코스피 대신 버크셔 해서웨이 B주(BRK.B)를 인덱스처럼 사라는 조언은 처음 들었을 때 꽤 설득력 있게 느껴졌습니다. 코스피는 실질적으로 삼성전자와 SK하이닉스 두 종목에 의해 움직이는 구조에 가깝습니다. 코스피 인덱스 펀드를 산다고 생각하지만, 사실상 메모리 반도체 두 회사를 사는 셈이 됩니다. 분산 투자라고 보기 어려운 구조입니다.
인덱스 펀드(Index Fund)란 특정 지수를 추종하도록 설계된 펀드로, 여기서 지수를 추종한다는 것은 그 지수에 편입된 종목들을 비중에 따라 자동으로 담는다는 의미입니다. 코스피 200 인덱스 펀드를 사면 코스피 200에 속한 기업들을 한꺼번에 보유하게 됩니다. S&P 500 인덱스 펀드는 미국 대형주 500개를 담습니다. 이 방식의 핵심은 개별 종목을 고르는 실력이 없어도 시장 평균 수익률을 얻을 수 있다는 점입니다(출처: S&P Global SPIVA 보고서).
다만 "코스피 대신 버크셔 해서웨이 한 종목에 넣으라"는 조언은 저는 그대로 따르기엔 조금 무리가 있다고 봅니다. 이유가 있습니다. 첫째로 환율 리스크입니다. 원화로 생활하는 한국인이 전 자산을 달러 자산에 묻어두면, 주가와 무관하게 환율 변동만으로도 수익률이 크게 흔들릴 수 있습니다. 둘째로 승계 리스크입니다. 버크셔 해서웨이의 지금 구조는 버핏이라는 특정 인물에 대한 신뢰를 바탕으로 합니다. 버핏 이후 체제가 얼마나 동일한 방식으로 운영될지는 아직 검증된 바 없습니다. 분산 투자를 강조하는 가치투자의 원칙과 다소 어긋나는 조언이라는 생각도 듭니다.
그렇다면 S&P 500은 어떨까요. S&P 500의 100년 평균 연 수익률은 9%가 넘지만, 1965년부터 1982년까지 17년간은 사실상 제자리였고, 1999년부터 2010년경까지도 마찬가지였습니다. 지금이 과열 구간이라면 향후 10년간 연평균 수익률이 마이너스에서 플러스 2% 사이에 머물 수도 있다는 시각도 있습니다. 이 맥락에서 버크셔 해서웨이를 대안으로 제시하는 논리는 이해가 됩니다. 완벽한 답은 아니지만, 완전히 틀린 조언도 아닙니다.
자주 묻는 질문
Q. 초보 투자자도 당장 버크셔 해서웨이 B주를 사도 되나요?
A. 개인적으로는 나쁘지 않은 출발점이라고 봅니다. 다만 전 자산을 몰아넣기보다는, 아직 공부 중이라면 버크셔 해서웨이를 기본 베이스로 두고 자신이 직접 소비하는 기업들을 조금씩 추가해보는 방식이 현실적으로 맞습니다. 단번에 포트폴리오를 완성하려 하지 않아도 됩니다.
Q. 해자가 있는 기업인지 어떻게 알 수 있나요?
A. 제가 써본 가장 단순한 기준은 "이 회사가 가격을 올려도 나는 계속 살 것 같은가"입니다. 그렇다면 해자가 있을 가능성이 높습니다. 여기에 ROE(자기자본이익률)가 몇 년째 꾸준히 높게 유지되는지, 시장점유율이 경쟁사 진입 이후에도 유지되는지를 함께 확인하면 조금 더 체계적으로 판단할 수 있습니다.
Q. S&P 500 인덱스 펀드가 향후 10년간 부진할 수도 있다는 게 사실인가요?
A. 역사적으로 S&P 500은 10~20년 단위로 장기 정체 구간이 반복되어 왔습니다. 1965~1982년, 1999~2010년이 대표적입니다. 지금 시장이 과열 구간에 있다는 시각이 있고, 그 경우 앞으로 10년의 수익률이 예상보다 낮을 수 있습니다. 다만 이는 예측이지 확정된 사실이 아니므로, 어디에 얼마나 분산할지를 스스로 판단하는 게 중요합니다.
Q. 주식을 팔아야 할 때는 언제인가요?
A. 제가 배운 기준은 하나입니다. "이 기업의 경쟁 우위가 영구적으로 훼손되었는가." 가격이 많이 올랐다거나, 단기적으로 실적이 나빴다거나 하는 이유는 충분한 매도 이유가 되지 않습니다. 해자가 무너졌다는 명확한 증거가 나오기 전까지는 그냥 두는 것이 낫습니다. 저도 이걸 너무 늦게 배웠습니다.
결론
요즘 괜찮다 싶은 종목을 담을 때마다 저는 스스로에게 같은 질문을 던집니다. "이 회사를 계속 보유할 이유가 아직 살아있는가." 가격이 아니라 그것을 먼저 따집니다. 그 화장품 주식 이후로 생긴 습관입니다. 좋은 회사를 알아봤으면서도 확신이 없어 중간에 팔아버린 경험이, 어쩌면 가장 비싼 수업료였습니다.
레버리지를 쓰지 않고, 버는 것보다 적게 쓰고, 해자가 있는 기업을 끝까지 보유하는 것. 말로는 단순하지만 실제로 지키기는 쉽지 않습니다. 당장 적용해 볼 수 있는 첫 번째 단계는 자신이 매일 쓰는 제품과 서비스의 목록을 적어보는 것입니다. 그 목록 안에 좋은 기업이 숨어 있을 가능성이 생각보다 높습니다.