동창 모임에서 평소 주식 얘기 한 번 안 하던 친구가 "요즘 어디 넣었냐"고 물어본 순간, 왠지 등줄기가 서늘했습니다. 피터 린치가 말한 '칵테일 파티 이론'을 떠올리면서도 정작 그 자리에서 제가 한 행동은 조금 달랐는데, 그 이야기부터 꺼내보려 합니다. 13년 연평균 29.2%라는 수익률로 마젤란 펀드(Magellan Fund)를 세계 최대 규모로 키운 전설적 펀드 매니저의 원칙이 지금 같은 장세에 얼마나 유효한지, 직접 부딪혀보며 느낀 점을 솔직하게 적었습니다.
칵테일파티에서 시장 온도를 읽는 법
몇 년 전 코스피가 9,000을 넘기던 시절, 동창 모임에 나갔더니 애 학원 선생님까지 종목을 추천해 줬다는 얘기가 나왔습니다. 그때 저는 '이거 슬슬 꼭지 아닌가' 싶으면서도 시장이 계속 오르는 걸 보고 조금 섣부른 판단이었나 했죠. 그런데 그로부터 몇 달 뒤, 모임에서 주식 얘기가 완전히 사라졌습니다. 회사 동료가 "요즘 다들 계좌 얘기 안 하네"라고 툭 던진 말이 오히려 머릿속에 오래 남았습니다.
피터 린치가 고안한 칵테일파티칵테일파티 이론(Cocktail Party Theory)은 시장 심리를 파악하는 비공식 지표입니다. 여기서 칵테일파티 이론이란, 파티 자리에서 사람들이 펀드 매니저에게 얼마나 관심을 보이는지를 기준으로 시장의 과열·바닥 여부를 가늠하는 방법론을 의미합니다. 아무도 주식 얘기를 꺼내지 않으면 바닥, 모두가 종목을 찍어줄 때는 정점이라는 신호로 읽는 것입니다.
린치는 이 네 단계를 1단계(무관심)에서 4단계(모두가 종목을 추천)까지로 구분했는데, 코스피 9,000대 전후의 분위기는 누가 봐도 4단계에 가까웠습니다. 제가 직접 그 분위기를 체감했으니까요. 중요한 것은, 그 사실을 알아도 대부분의 사람들은 행동을 바꾸지 못한다는 점입니다. 저도 예외가 아니었습니다. 심리적 압력이 차트보다 훨씬 강력하게 작동하더군요.
다만 한 가지 덧붙이고 싶은 것이 있습니다. "파티가 조용해졌으니 지금이 바닥"이라고 단정하는 것은 린치 본인도 경고한 오류입니다. 린치는 시장 예측은 그 누구도 불가능하다고 못 박았고, 칵테일파티 이론은 타이밍을 재는 도구가 아니라 탐욕과 공포의 온도계로 써야 한다고 강조했습니다. 제가 조용한 시기에 눈여겨보던 종목을 다시 들여다보기 시작한 것은 시장을 예측해서가 아니라, 그 회사가 왜 좋은지 설명할 수 있었기 때문이었습니다.
마트 진열대에서 시작하는 2분 스피치
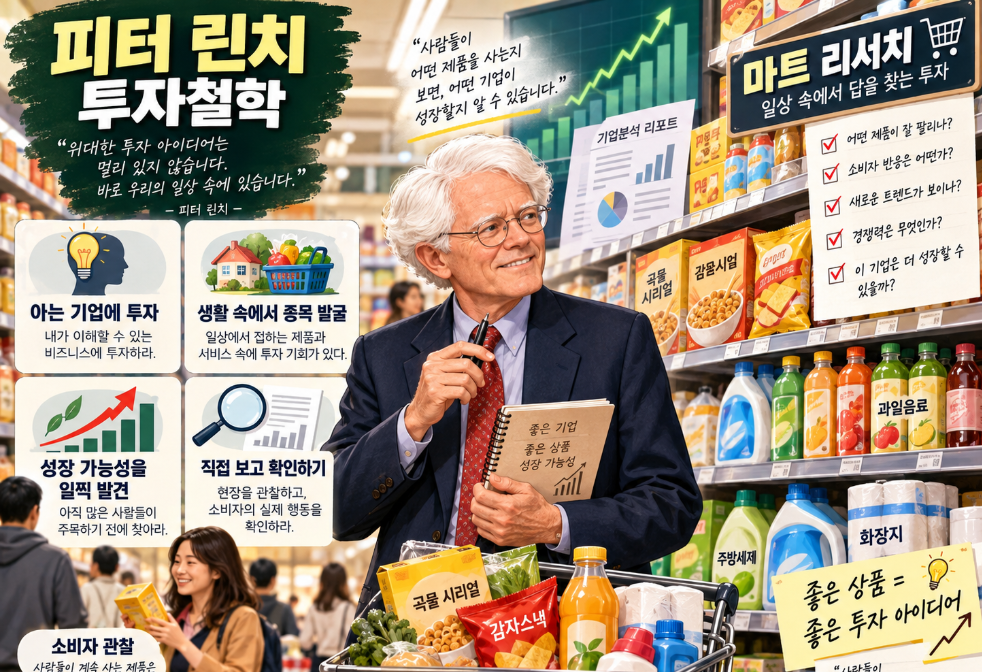
지금 보유 중인 종목 하나를 꺼내서 "이 회사가 뭘 팔아서 돈을 버는지" 2분 안에 소리 내어 설명해 본 적 있으십니까? 린치가 제안하는 2분 스피치(Two-Minute Drill)는 단순해 보이지만, 막상 해보면 말문이 막히는 경우가 꽤 있습니다. 여기서 2분 스피치란, 투자자가 해당 종목을 왜 보유하는지 그 근거를 초등학생도 이해할 수 있는 언어로 설명하는 자기 검증 방법을 의미합니다.
린치가 실제로 수익을 낸 종목들은 어렵게 캐낸 정보가 아니었습니다. 아내 캐롤린이 마트 계산대 옆에서 발견한 스타킹 브랜드 레그스(L'eggs), 출근길에 들른 던킨 도넛의 커피 맛, 고속도로 옆 모텔 체인. 일상생활반경에서 먼저 소비자로서 느낀 감각을 출발점으로 삼았습니다. 핵심은 그 뒤였습니다. 경쟁사 스타킹을 65켤레나 사서 동료들에게 직접 신겨 보고 품질을 확인하는 것, 그것이 세계 1위 펀드의 리서치였습니다.
여기서 린치가 월가 전문가들보다 오히려 유리했던 구조적 이유가 있습니다. 기관투자자(Institutional Investor), 즉 펀드사나 증권사처럼 대규모 자금을 운용하는 전문 투자 조직은 무명 소형주를 샀다가 손실이 나면 내부 위원회에서 책임 추궁을 받습니다. 반면 IBM 같은 대형주를 샀다가 손실이 나면 "IBM이 문제"라는 말로 넘어갑니다. 그 체면 비용이 곧 개인 투자자에게는 기회입니다.
다만 저는 이 지점에서 현실적인 한계도 솔직하게 인정해야 한다고 봅니다. 린치는 1년에 500개 기업을 직접 방문하고 70시간씩 일했습니다. 그 조사 역량을 개인이 그대로 따라 하기는 사실상 불가능합니다. 그래서 저는 2분 스피치를 역방향으로 활용합니다. 이미 들고 있는 종목 중 설명이 안 되는 것을 솎아내는 필터로 쓰는 것입니다. 설명이 막히는 종목은 주식이 아니라 막연한 기대감을 들고 있던 것이더군요.
- 2분 스피치 기준 1 — 이 회사가 무엇을 팔아서 돈을 버는가
- 2분 스피치 기준 2 — 앞으로 실적이 좋아질 구체적인 이유가 있는가
- 2분 스피치 기준 3 — 내가 이 회사를 산 이유가 지금도 살아 있는가
린치는 "조사 없이 주식을 사는 것은 카드를 보지 않고 포커를 치는 것"이라고 했습니다. 그 말을 뒤집으면, 설명이 되는 회사를 고르는 순간부터 폭락장은 공포가 아니라 싸게 담을 기회로 보이기 시작합니다. 제가 직접 경험해 본 결과 이 변화는 정말로 일어납니다. 단, 그전에 조사가 먼저입니다. (출처: 금융감독원 — 개인 투자자 유의사항 공시 참고)
텐배거는 머리가 아니라 엉덩이가 만든다
텐배거(Tenbagger)라는 단어, 한 번쯤 들어보셨을 겁니다. 피터 린치가 야구 용어에서 가져온 이 표현은 10루타, 즉 원금의 10배가 되는 종목을 가리킵니다. 여기서 텐배거란 장기 보유를 통해 주가가 10배 이상 상승하는 종목을 의미하며, 린치는 평생 한두 개의 텐배거가 나머지 모든 실수를 덮고도 남는다고 계산했습니다.
린치의 첫 텐배거는 대학교 2학년 때 캐디 아르바이트로 모은 돈으로 7달러에 산 화물 항공사 플라잉 타이거(Flying Tiger Line) 주식이었습니다. "화물을 배 대신 비행기로 나르는 시대가 온다"는 단 한 줄짜리 논리였습니다. 베트남전 특수로 이 주식은 80달러까지 올랐고, 그는 이 한 종목으로 와튼 MBA 학비를 통째로 충당했습니다. 하지만 린치가 강조한 것은 그 예측의 정확성이 아니었습니다. 7달러에서 80달러가 되는 동안 몇 년을 팔지 않고 버텼다는 사실, 그것이 텐배거를 완성한 진짜 재료였습니다.
반대 사례도 있습니다. 은퇴 후 딸이 아이팟을 사는 장면을 보고도 애플(Apple) 주식을 사지 않은 것을 린치는 강연마다 꺼내며 탄식했습니다. 보는 것까지는 누구나 합니다. 차이는 보고 나서 파고드는가, 그리고 파고든 뒤에 얼마나 오래 앉아 있는가입니다.
린치의 원칙은 단순합니다. 산 이유가 살아 있으면 쥐고, 그 이유가 사라지면 팝니다. 매도 버튼은 가격이 아니라 투자 근거에 달려 있다는 것입니다. 그런데 우리는 보통 반대로 합니다. 조금 오른 종목은 얼른 팔고, 물린 종목은 본전 올 때까지 하염없이 들고 가는 식입니다. 린치는 이것을 "꽃을 뽑고 잡초에 물을 주는 격"이라고 표현했습니다.
미국 시장 100년 데이터를 보면 10% 이상 하락장이 53번, 그중 25% 이상 폭락장이 15번 있었습니다. 그러나 그때마다 시장은 전부 회복하고 신고점을 경신했습니다. (출처: 미국 연방준비제도(Federal Reserve) — 장기 주식 시장 데이터 참고) 폭락은 대형 사고가 아니라 일상적인 날씨였던 셈입니다. 린치가 1987년 블랙 먼데이(Black Monday) 당일 아일랜드 여행 중에도 펀드를 유지했던 것은 무모함이 아니라 이 계산을 이미 끝냈기 때문이었습니다.
그리고 린치가 46세에 은퇴하며 남긴 말이 저는 지금도 계속 마음에 걸립니다. "놓친 주식에는 언제든 다음 기회가 옵니다. 하지만 딸의 열 살은 두 번 오지 않습니다." 수익률 29.2%의 남자가 마지막에 매수한 종목은 주식이 아니라 시간이었다는 것, 이 대목이 이 책에서 제가 가장 오래 붙들고 있던 문장입니다.
자주 묻는 질문
Q. 피터 린치의 칵테일 파티 이론으로 매수 타이밍을 정확히 잡을 수 있나요?
A. 린치 본인이 시장 예측은 불가능하다고 못 박은 방법론입니다. 칵테일 파티 이론은 지금 시장이 과열인지 침체인지 감을 잡는 심리 온도계이지, 정확한 진입·탈출 시점을 알려주는 신호가 아닙니다. 타이밍 도구로 쓰기보다는 자신의 종목 조사 시점을 정하는 참고 지표로 활용하는 것이 현실적입니다.
Q. 2분 스피치를 하려면 재무제표를 읽을 줄 알아야 하나요?
A. 린치는 연필로 그리면서 설명할 수 없는 회사에는 투자하지 말라고 했습니다. 복잡한 재무 분석보다 "이 회사가 무엇을 팔아서 돈을 버는지"를 쉬운 말로 설명할 수 있는 수준이 출발점입니다. 재무제표 읽기는 그 설명을 뒷받침하는 근거를 찾는 두 번째 단계로 접근하면 됩니다.
Q. 마젤란 펀드처럼 개인이 텐배거를 노리는 것이 현실적인가요?
A. 린치는 평생 한두 개의 텐배거가 나머지 실수를 전부 덮는다고 계산했습니다. 개인 투자자가 500개 기업을 방문할 수는 없지만, 자신의 생활반경에서 먼저 소비자로 체감한 회사를 집중적으로 조사하는 방식은 충분히 적용 가능합니다. 단, 조사 없이 텐배거를 노리는 것은 린치가 카드를 보지 않고 포커를 치는 것에 비유한 바 있습니다.
Q. 폭락장에서 린치처럼 버티려면 어떤 마음가짐이 필요한가요?
A. 린치는 "주식 시장에서 승부를 가르는 장기는 두뇌가 아니라 위장"이라고 했습니다. 폭락 국면에서 버티는 것은 의지력의 문제가 아니라 사전 조사의 문제입니다. 해당 회사를 왜 샀는지 그 이유가 폭락 뒤에도 살아 있다면 버티는 근거가 생기고, 그 이유가 사라졌다면 손실이 나더라도 파는 것이 원칙입니다.
결론
피터 린치의 원칙을 한 줄로 압축하면 이렇습니다. "아는 회사를, 조사한 다음, 오래 쥔다." 말은 단순한데 실행은 어렵습니다. 칵테일파티가 조용해졌을 때 혼자 바빠지는 것, 마트 진열대에서 본 것을 65켤레의 스타킹을 직접 신어보는 수준까지 파고드는 것, 그리고 산 이유가 살아 있는 한 폭락장에서 팔지 않는 것. 이 세 가지 중 하나라도 흔들리면 나머지가 무너집니다.
저는 지금 보유한 종목 중 2분 스피치가 되지 않는 것부터 다시 들여다보는 작업을 하고 있습니다. 그것이 이 책을 읽고 제가 실제로 바꾼 유일한 행동입니다. 거창한 변화가 아니라 이 한 가지만으로도 계좌가 조금 다르게 보이기 시작했습니다. 폭락이 두려운 분이라면, 지금 들고 있는 종목 중 가장 크게 물린 것 하나만 꺼내서 2분 동안 소리 내어 설명해 보시기를 권합니다.